التحليل الاصطناعي و المصارف : إعادة جذري في العلاقات البنكية
التحليل الاصطناعي و المصارف : إعادة جذري في العلاقات البنكية
Blog Article
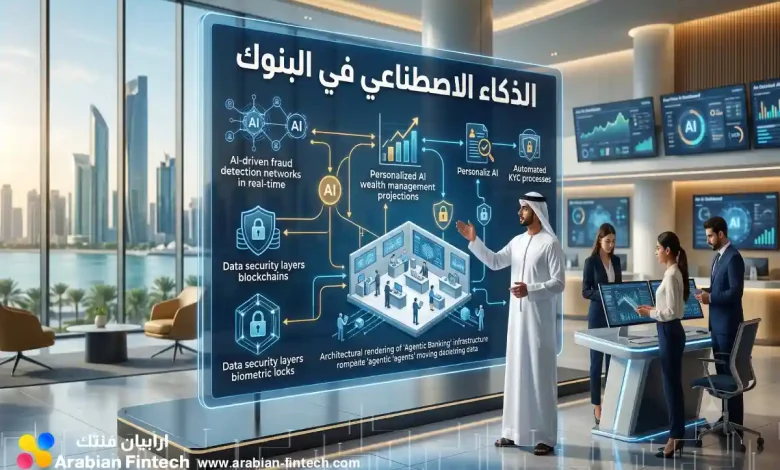
التعلّم الاصطناعي يُحدث ثورة عميقة في قطاع العمليات المصرفية. فمن عن طريق حلول التعلّم الحسابي، تتبنى المؤسسات طرقاً مبتكرة لـتحسين تجربة المتواجد، وأتمتة العمليات، وتوفير التكاليف، والحد من التلاعب المالية. ويشمل ذلك تطبيقات بما في ذلك المساعِدين الافتراضيين، ومعالجة البيانات، وصياغة العروض. تهدف المصارف اتبع الرابط أن يساهم الذكاء الآلي في تعزيز الإنتاجية وزيادة الربحية.
حلول الذكاء الاصطناعي في مجال القطاع المصرفيّ : لمحة متعمقة
تُعيد حلول الذكاء الاصطناعيّ ثورة في القطاع المالي ، حيث تعزيز الكفاءة و تقديم حلول أفضل للمصارف. تشمل تلك الاستخدامات أنظمة الكشف الجرائم تحسين عمليات تحليل المخاطر، و تيسير العمليات الروتينية، و تخصيص الخدمات المالية للعملاء، و تعزيز جودة عملية اتخاذ القرارات الائتمانية بشكل كبير .
كيف يُعيد الذكاء الاصطناعي تشكيل مستقبل البنوك؟
يُحدث الذكاء الاصطناعي | التكنولوجيا الاصطناعية | الذكاء المُصطَنع ثورة حقيقية في القطاع البنكي ، مُشكِّلاً وجهة نظر العمليات وخدمات المستهلكين . تتضمن هذه التحولات إنشاء روبوتات دردشة آلية لتقديم مساعدة عاجل، و تحسين إجراءات الكشف عن التلاعب، و أتمتة العمليات الروتينية مثل إنجاز القروض و تحليل المخاطر. بالإضافة إلى ذلك ، تُمكن الأنظمة الذكية من تخصيص خدمات مصرفية أكثر فعالية لكل مستهلك ، مما ينتج تعزيز الرضا و تحقيق الإنتاجية .
- تطوير تجربة العملاء .
- تسريع العمليات الداخلية .
- زيادة الحماية من المخالفات .
الذكاء الاصطناعي: حماية البنوك من الاحتيال والجرائم الإلكترونية
تُواجه المؤسسات المالية تهديدات حادة من التلاعب المالي و التهديدات الرقمية. لحسن المباشر ، يمثل الذكاء الاصطناعيّ أداة فعالة لمواجهة هذه التحديات . يمكن البرامج المدعومة بالذكاء الاصطناعي تحليل تدفقات كبيرة من العمليات في وقت حقيقي ، وتحديد الأنماط المشتبه بها التي قد تشير إلى عملية تلاعب. علاوة على ذلك يمكن أن يعمل على تحسين عمليات المراجعة عن المخالفات، و تعزيز سرعة الإجراءات الأمنية. يشمل ذلك ما يلي:
- فحص سلوك العملاء
- توقع الاحتيال المحتملة
- تأمين معلومات أصحاب الحسابات
وهذا، يساهم الذكاء الاصطناعيّ بشكل جوهري في تعزيز المؤسسات المالية من التداعيات الناجمة عن الاحتيال .
تطوير مسار الزبائن باستخدام تعلم الآلة في البنوك
تشكل تطبيقات الذكاء الاصطناعي فرصة واعدة لتحسين جودة الحلول المصرفية وتوفير رحلة العملاء . باستعمال تحليل المعلومات المتاحة يستطيع للقطاع المصرفي استباق طلبات الزبائن {و إعطاء عروض فردية {و تنفيذ المعاملات والتي تكون معقدة . النهج يسهم في تعزيز الرضا الزبائن {و تعظيم العائد للمؤسسة .
الذكاء الاصطناعيّ والائتمان: تقييم دقيق مفصل وموافقات أسرع نمو
تُحدث الذكاء الاصطناعيّ الحديث ثورة حقيقية في قطاع القروض التقليدي. فبدلاً من الاعتماد على الأساليب اليدوية التقليدية لتقييم المخاطر الائتمانية ، تُمكن النماذج الذكية من تحليل البيانات بطريقة أسرع وأكثر شمولية . هذا يؤدي إلى موافقات أسرع على القروض ، و تخفيض النفقات المرتبطة بالعمليات التقليدية . كما أن الحلول الذكية تسمح بإمكانية شمولية خدمات التمويل للفئات التي كانت محرومة من قبل بسبب نقص البيانات الكافية .
- تعزيز قدرة المقترض
- تسريع دورة التأييد
- تخفيض النفقات المصاحبة بالأساليب
الروبوتات الذكية في المؤسسات المالية : خدمة عملاء على مدار الساعة
تُحدث المساعدون الآليون ثورة في خدمة العملاء في البنوك . تقدم هذه الحلول إمكانية تقديم مساعدة الزبائن على مدار الساعة، طوال الأيام . يمكن للعملاء الآن الحصول على إجابات حول معاملاتهم و تنفيذ العمليات المصرفية مباشرة و بيسر. تساعد هذه الحلول أيضًا القطاع في خفض الأعباء و رفع الكفاءة .
- توفير دعم سريع
- تقليل فترات الانتظار
- رفع تفاعل المستخدمين
الذكاء الاصطناعي والتحليلات: رؤى قيمة لنمو البنوك
تُحدث تقنيات التحليل الذكي الاصطناعي والـ البيانات المبتكرة ثورة حقيقية في القطاع البنكي، حيث تتيح للمؤسسات تحليل رؤى ذات مغزى لتعزيز التوسع وتحسين الإنتاجية. من خلال معالجة كميات هائلة من المعاملات، يمكن للقائمين على القطاع اكتشاف اتجاهات واعدة وتنفيذ خطط أفضل فعالية، مما يقود إلى أداء مستدامة .
التحديات و الفرص : استخدام الذكاء الاصطناعي في قطاع البنوك العربية
يشهد صناعة البنوك في العالم العربي تحولاً رقمياً سريعاً، مع تزايد الاهتمام بـ الذكاء كأداة لتعزيز الكفاءة وخفض التكاليف. بالرغم من، يواجه استيعاب هذه التقنية سلسلة العقبات. تتضمن هذه الصعوبات نقص الخبرات المتخصصة في الذكاء الاصطناعي، و محدودية البنية التحتية التكنولوجية، و مخاوف الأمن السيبراني و حماية البيانات. في المقابل، تتوفر إمكانات هائلة للبنك العربي للانتهاز من الذكاء الاصطناعي. تقدم هذه الفرص تحسين خدمة العملاء من خلال المساعدين الافتراضيين الذكية، و تطوير عمليات تقييم المخاطر، و تحديد عمليات الاحتيال. كما يمكن للذكاء الاصطناعي أن يساهم في توفير المنتجات المصرفية و زيادة تجربة المستثمر.
- المهارات
- العملاء
- الذكاء الاصطناعي
- البنوك
التكنولوجيا الاصطناعي والامتثال: تسهيل المسؤوليات المصرفية الشاقة
تسهل التكنولوجيا الاصطناعي، مع التركيز على التوافق التنظيمي، للبنوك الخدمات المالية تسهيل العمليات المصرفية الصعبة بشكل كبير. ويمكنها تساهم في تسريع إجراءات التحقق من الاحتيال، و تحسين فعالية التقارير، و خفض الأخطاء المرتبطة بـ. كما تُتيح للأبناك تحديث كفاءة الكادر و تخفيض الاستثمارات من خلال تحويل العمليات الروتينية.
مستقبل الذكاء في البنوك : رؤى و تحليلات
يشهد القطاع المالي تحولاً رقمياً عميقاً مدفوعاً بالتقدم السريع في مجال الذكاء الاصطناعي. نتوقع أن تتزايد تطبيقات الذكاء الاصطناعي بشكل ملحوظ، بدءاً من تعزيز تجربة العميل ووصولاً إلى أتمتة العمليات التشغيلية. سيساعد الذكاء الاصطناعي في الكشف الاحتيال، و تقييم المخاطر، و تخصيص الخدمات المالية لل أفضل فعالية. هناك أيضاً زيادة في استخدام المحادثين الذكية لـ خدمة مستخدمي عالية الجودة. تدل التحليلات إلى أن المؤسسات المالية التي تتبنى الذكاء الاصطناعي بشكل شامل ستكون في وضع أقوى للمنافسة في السوق المقبل .
- تحسين تجربة العميل
- تسريع العمليات الأساسية
- تحديد الاحتيال
- تخصيص الخدمات المالية
الذكاء الاصطناعي : حلول مبتكرة حديثة لتحسين كفاءة القطاع المصرفي
تُحدث الذكاء ثورة حقيقية في القطاع البنكي من خلال تقديم إجراءات متطورة تساعد في رفع كفاءة العمليات. بدءًا من أتمتة المهام الروتينية وصولًا إلى تحسين إدارة منع الاحتيال، يُمكّن الذكاء القطاع المصرفي من تقديم حلول أسرع للمستخدمين وتحقيق أهداف مستدامة.
Report this page